

 SHARE
全球宠物食品市场(2026-2033 年)市场规模、消费者需求
宠物食品市场概况
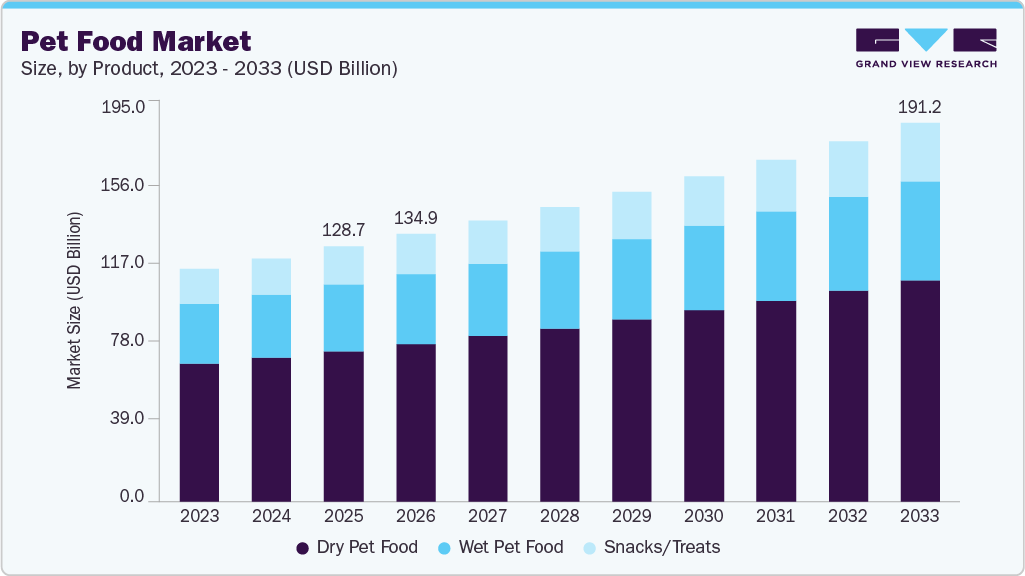
2025年全球宠物食品市场规模为1287亿美元,预计将从2026年的1350亿美元增长到2033年的1912亿美元,2026年至2033年的复合年增长率为5.1%。北美市场占据主导地位,2025年市场份额达到41.4%。预计消费者对宠物饲养意愿的增强以及对宠物健康和福祉日益增长的关注将推动宠物食品需求的增长。
 资料来源:Grand View Research、投资者关系文件、一手访谈、付费数据库
 下载免费样本报告
关键市场趋势与洞察
- 按产品划分:2025 年,干宠物食品细分市场占据主导地位,收入份额超过 59.1%。
- 按宠物类型划分:到 2025 年,狗类宠物占据最大的收入市场份额,达到 60.8%。
- 按类别划分:到 2025 年,传统宠物食品细分市场占据最大的收入市场份额,达到 86.2%。
- 按分销渠道划分:预计电子商务领域在预测期内将实现 6.6% 的复合年增长率。
区域亮点
- 最大区域市场:北美(2025年收入份额占比41.4%)
- 增长最快的区域市场:亚太地区(2026-2033年复合年增长率最高)
市场规模及预测
- 2025年市场规模:1287亿美元
- 预计到2026年市场规模:1350亿美元
- 预计到2033年市场规模:1912亿美元
- 复合年增长率(2026-2033年):5.1%
- 宠物食用营养丰富的食物后,其整体消化功能和健康状况得到改善,这有望推动宠物食品和护理产品市场的增长。全球市场上的宠物食品产品种类繁多,但差异化程度较低,促使制造商在其产品中添加多功能和创新成分,以减少产品同质化带来的负面影响。鉴于预制宠物食品日益普及以及宠物食品包装市场的支撑作用,便捷性有望在推动该行业发展方面发挥关键作用。
根据美国宠物用品协会(APPA)的数据,到2024年,美国将有9050万户家庭拥有宠物,比2019年的8460万户增长7.0%,超过了有孩子的家庭数量(5280万户)。这一趋势表明,宠物食品拥有庞大的消费群体。
宠物拟人化程度的提高以及人们对宠物健康和营养意识的增强,促使宠物主人寻求更高品质、更优质、功能性更强的宠物食品。有机宠物食品口味和配方的多样化,以及添加益生菌、益生元、抗氧化剂和维生素等功能性成分的产品,都推动了营养强化型宠物食品的需求。人们对宠物肥胖、关节健康、消化系统健康和整体健康状况日益关注,进一步促使宠物主人选择针对特定营养和健康需求而配制的宠物食品。这种以预防和健康为中心的宠物护理理念,正在推动全球对优质和专业宠物食品的需求增长。
宠物也会患高血压和糖尿病。由于人们越来越意识到维护宠物健康的重要性,宠物主人也越来越多地选择购买各公司生产的营养食品。预计这种消费者偏好的转变将在预测期内对宠物食品添加剂市场产生积极影响。
犬猫的骨关节炎等疾病发病率显著上升,据报道全球超过50%的犬猫患有此病。过去几年,宠物食品的需求量大幅增长。大型企业生产高品质产品,而其他企业则试图销售价格更低廉的仿制品。预计这将对冷冻宠物食品市场的增长构成制约。
市场动态
驱动因素:宠物饲养率上升及对宠物营养的关注
克制:补充剂使用者对免疫健康的重视程度有限
机遇:个性化和生命阶段营养
分析师视角
随着宠物主人日益将营养视为预防疾病和保障宠物整体健康的重要组成部分,宠物食品市场正在发生变革。消费者需求正从基础喂养转向功能性、阶段性、专业化和健康导向型配方,这为干粮、湿粮和零食/点心等各个领域创造了新的机遇。成熟的生产商凭借丰富的产品组合、强大的分销网络和较高的品牌知名度而受益,而规模较小、专注于特定领域的企业则可以通过差异化配方、针对性营养和区域市场定位来参与竞争。原料成本上涨和消费者对价格的敏感性仍然是主要挑战;然而,消费者对宠物健康、高端营养、消化健康、健康老龄化和定制化饮食的持续关注预计将推动产品创新和品类扩张。
宠物食品市场消费者洞察
消费者越来越将宠物视为家庭成员,这影响了他们的购买决策,促使他们选择那些能够支持宠物日常营养、维持健康体重、促进消化和提升整体健康的宠物食品。宠物主人在选择宠物食品时也更加关注成分表、蛋白质来源、功能性成分和营养充足性。他们的选择也变得更加个性化,会根据宠物的年龄、品种、体型、活动水平和饮食敏感性而有所不同。
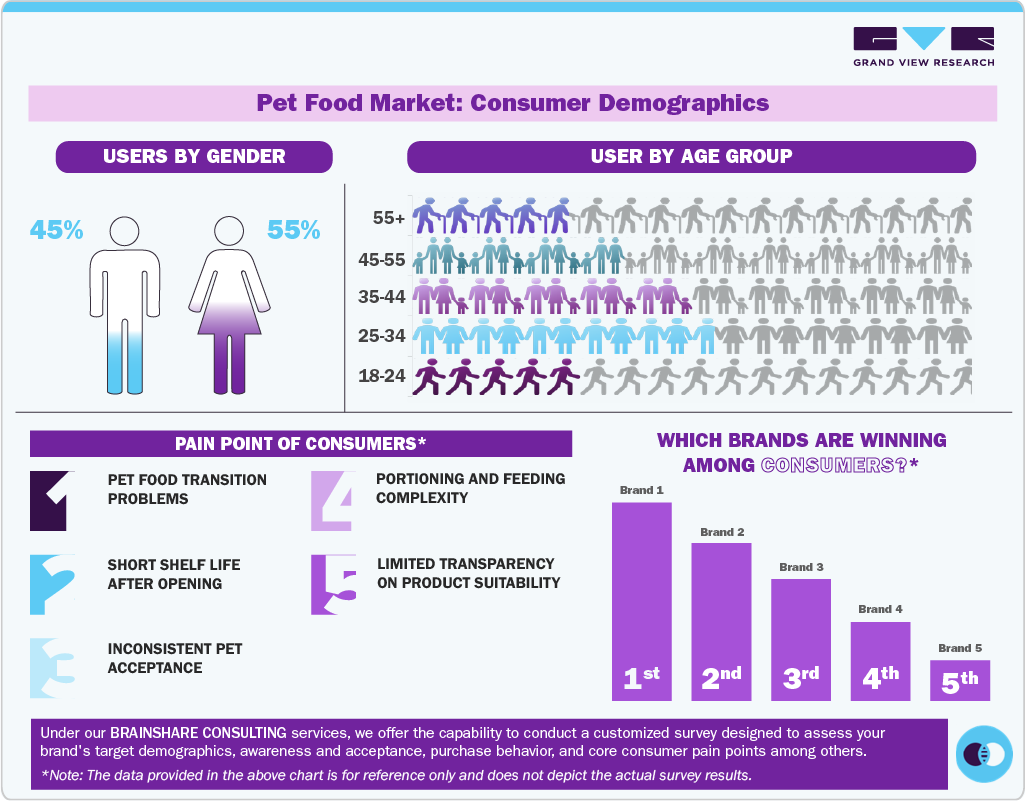
便利性也在影响着宠物食品行业的购买行为。消费者正在寻找能够简化喂食流程的产品,例如份量控制产品、单份包装、干粮、湿粮以及订阅式服务。线上购物提供了更多专业配方选择,而传统零售渠道对于日常购买仍然至关重要。随着消费者在评估产品时不再仅仅关注基本营养需求,可持续性、原料来源和包装等因素也日益受到重视。

